Odpowiedzialność redakcyjna za ten artykuł spoczywa na Wuhan Ooi Photoelectric Technology Co., Ltd. Napisane i zweryfikowane przez zespół redakcyjny Ooitech. Zobacz naszą politykę redakcyjną dotyczącą tego, jak piszemy, gdzie wykorzystywane są narzędzia AI oraz jak zgłosić prośbę o korektę.
Skąd Stany Zjednoczone pozyskują swoje panele słoneczne? Wyjaśnienie łańcucha dostaw
Spis treści
Stany Zjednoczone pozyskują większość swoich paneli słonecznych z Azji, a największy udział od lat pochodzi z Azji Południowo-Wschodniej — Wietnamu, Malezji, Tajlandii i Kambodży — ponieważ chińscy producenci ogniw i modułów zbudowali tam zakłady montażowe, aby obsługiwać rynek amerykański spoza bezpośredniego obszaru ceł na Chiny. Indie i Korea Południowa są również istotnymi dostawcami, obok mniejszego, ale rosnącego wolumenu modułów montowanych w Stanach Zjednoczonych z importowanych ogniw. Uczciwe podsumowanie jest takie, że USA importują większość modułów, które instalują, a kraje, z których importują, zmieniły się kilkakrotnie w ciągu dekady, podczas gdy podstawowa zależność wcale się nie zmieniła. Moce przeniosły się do kolejnego kraju; nie wróciły do domu.
Dla kogoś, kto rozważa budowę mocy produkcyjnych zamiast kupowania kontenerów, interesująca jest asymetria kryjąca się pod listą krajów. Montaż modułów jest mobilny: lekkie urządzenia kapitałowe, miesiące na uruchomienie, przenośny, gdy pojawi się nakaz celny. Produkcja ogniw nie jest mobilna: ciężki kapitał, czyste pomieszczenia, piece dyfuzyjne i wyspecjalizowana baza dostawców, której nikt szybko nie przenosi. USA montują teraz znacznie więcej modułów niż pięć lat temu, a wciąż nie produkują większości ogniw potrzebnych do tych modułów. Ta luka to cała historia i dlatego linia modułów działająca na importowanych ogniwach jest normalnym planem biznesowym, a nie kompromisem.
Do każdej konkretnej liczby należy podchodzić ostrożnie, ponieważ to jedyny temat w branży solarnej, w którym pewne zdanie z zeszłego roku jest często dziś błędne: stawki ceł, udziały krajów i status konkretnych środków zmieniają się w skali miesięcy. Poniższy opis dotyczy struktury i mechanizmu, które są trwałe. Każda liczba, na podstawie której zamierzasz działać, musi zostać zweryfikowana w aktualnych źródłach — Federal Register, US Customs and Border Protection, Department of Commerce, International Trade Commission i US Energy Information Administration — zanim trafi do biznesplanu. Nic tutaj nie jest aktualnym harmonogramem ceł.
Skąd USA pozyskują swoje panele słoneczne?
Rynek jest zaopatrywany z czterech koszyków. Po pierwsze, Azja Południowo-Wschodnia, która stała się największym źródłem, ponieważ chińscy producenci zbudowali montaż modułów w Wietnamie, Malezji, Tajlandii i Kambodży i wysyłali z tych zakładów do USA. Po drugie, Indie, których własna baza produkcyjna rozszerzyła się wystarczająco szybko, aby pozostawić wolumen eksportowy. Po trzecie, Korea Południowa i inni ustabilizowani producenci z długoletnią działalnością w zakresie ogniw i modułów. Po czwarte, krajowy montaż w USA, który jest realny i rosnący, a wciąż zależy od importowanych ogniw w większości swoich nakładów.
Ranking tych koszyków nie jest stabilny, a przyczyną nie jest popyt. To egzekwowanie przepisów. Gdy nakaz celny, rozszerzenie ceł lub wzorzec zatrzymań czyni trasę kosztowną lub wolną, wolumen przekierowuje się przez to pochodzenie, które jest najtańsze i najczystsze do udokumentowania w danym kwartale. Lista krajów ciągle się zmienia, podczas gdy udział importu pozostaje wysoki, dlatego plan zaopatrzenia oparty na jednym pochodzeniu jest w rzeczywistości zakładem o decyzję podjętą w Waszyngtonie.
Koncentracja jest również asymetryczna między tymi dwoma produktami. Moduły są montowane w wielu krajach. Ogniwa są produkowane w bardzo niewielu. Cło, które blokuje jedno pochodzenie montażu, można obejść, uruchamiając zakład montażowy gdzie indziej w ciągu niecałego roku. Nic równoważnego nie można zrobić z ogniwami, ponieważ moce produkcyjne ogniw to miejsce, gdzie faktycznie znajduje się kapitał, wiedza procesowa i wykwalifikowana baza sprzętowa.
Z których krajów USA importowały panele słoneczne w 2025 roku?
Obronna odpowiedź brzmi, że rok 2025 kontynuował wzorzec z kilku poprzednich lat: Azja Południowo-Wschodnia dostarczyła największy udział importowanych modułów, Indie i Korea Południowa pozostały znaczące, a krajowy montaż w USA pochłonął rosnący, ale wciąż mniejszościowy udział w rynku. Dane handlowe Customs i Census pozwolą ci uszeregować konkretne kraje dla konkretnego miesiąca i to właśnie z nich powinien pochodzić ranking, a nie z jakiegokolwiek artykułu, w tym tego.
Ważniejszy jest mechanizm, który to wywołał. Nakazy AD/CVD na Chiny obowiązujące od 2012 roku wypchnęły montaż modułów z Chin do Azji Południowo-Wschodniej. Środek ochronny Section 201 z 2018 roku nałożył kontyngent taryfowy na importowane ogniwa i moduły ze wszystkich źródeł, co uczyniło poszukiwanie pochodzenia opłacalnym, nie czyniąc importu niekonkurencyjnym. Cła Section 301 podniosły koszt towarów pochodzenia chińskiego w szczególności. Nakazy AD/CVD rozszerzone później na kilku producentów z Azji Południowo-Wschodniej zamieniły alternatywną trasę z luki w ryzyko, a Uyghur Forced Labor Prevention Act dodał warunek dokumentacyjny, który obowiązuje niezależnie od pochodzenia.
Każdy z tych instrumentów miał ten sam praktyczny efekt. Zmienił koszt lub dokumentację trasy, a trasa się przesunęła. Środek rzadko kończy import; przenosi go. Po wystarczającej liczbie rund mapa tego, gdzie USA kupują panele, czyta się mniej jak łańcuch dostaw, a bardziej jak zapis tego, które kraje stanęły w obliczu którego nakazu w którym roku.
Dlaczego Azja Południowo-Wschodnia stała się największym źródłem
Azja Południowo-Wschodnia stała się największym źródłem z powodu strukturalnego, a nie geograficznego: ogniwa, inżynieria procesowa i relacje ze sprzętem były już chińskie, a zakład modułów w Wietnamie czy Malezji był prostym przedłużeniem istniejącej operacji. Montaż modułów to najmniej kapitałochłonny etap w łańcuchu, a jego sprzęt jest standaryzowany, więc moce można było replikować w nowym kraju przez ten sam zespół inżynieryjny, który zbudował poprzedni. Pełny obraz regionalny, w tym dlaczego Indie i Korea kierowały się inną logiką, znajduje się w gdzie produkowane są panele słoneczne.
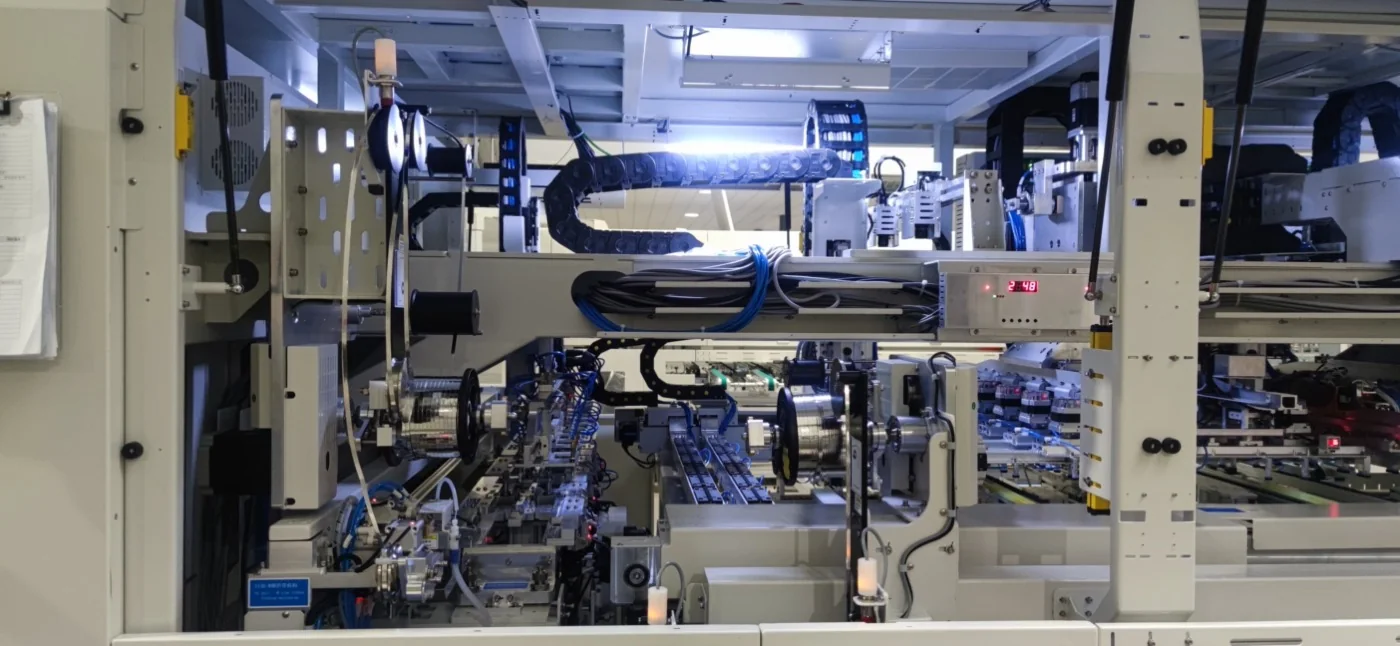
To właśnie tego rodzaju sprzęt do montażu modułów można replikować wszędzie tam, gdzie polityka czyni montaż końcowy atrakcyjnym.
Ogniwa są znacznie bardziej skoncentrowane niż moduły
To strukturalny fakt, który decyduje o tym, czy jakikolwiek środek handlowy może zadziałać, i warto go przedstawić przed mechaniką. Rozkład regionalny, który za tym stoi, omówiono w geografia produkcji modułów i ogniw; tutaj liczy się konsekwencja dla ceł.
Montaż modułów to proces mechaniczny i termiczny: lutowanie, układanie, laminowanie, ramowanie, testowanie. Produkcja ogniw to proces półprzewodnikowy: teksturowanie, domieszkowanie, formowanie złącza, pasywacja, metalizacja, wypalanie. Jednego można nauczyć się od dostawcy linii i zespołu produkcyjnego w ramach jednego projektu. Drugie wymaga wykwalifikowanej siły roboczej, czystego środowiska, ściśle kontrolowanych materiałów eksploatacyjnych i długiej krzywej rozruchu.
Ta różnica w trudności jest powodem, dla którego środki handlowe przenoszą montaż, a nie mogą przenosić ogniw. Gdy cła uczyniły chińskie moduły drogimi, montaż pojawił się w Wietnamie, Malezji, Tajlandii i Kambodży, a później w USA. Moce produkcyjne ogniw nie podążyły za tym, ponieważ barierą nigdy nie było cło. Była to kapitałochłonność, wydajność procesu oraz dostawy konkretnego sprzętu, past i sit, które zużywa fabryka ogniw.
Konsekwencja jest najważniejszą częścią. Globalne moce produkcyjne ogniw znajdują się w niewielu rękach, głównie w Chinach lub w powiązanych z Chinami operacjach w innych krajach, więc każdy producent modułów spoza tej grupy kupuje ogniwa od tego samego niewielkiego grona sprzedawców. Lokalizacja montażu nie lokalizuje bezpieczeństwa dostaw; przenosi ostatni etap i pozostawia krytyczny wkład tam, gdzie był. Nabywca, który to rozumie, przestaje pytać, z jakiego kraju pochodzą jego moduły, a zaczyna pytać, kto produkuje ogniwa w ich wnętrzu.
Jak cła, AD/CVD i UFLPA przekształciły trasy dostaw
Cztery instrumenty wyjaśniają większość historii tras dostaw. Środek ochronny z Sekcji 201 nałożył kontyngent taryfowy na importowane ogniwa i moduły ze wszystkich kierunków: pewna ilość wchodzi po niższej stawce, a wolumen powyżej tego progu podlega wyższej. Cła z Sekcji 301 dodały opłaty na długą listę towarów pochodzenia chińskiego, podnosząc koszt bezpośredniej trasy i czyniąc montaż w krajach trzecich bardziej atrakcyjnym. Postanowienia AD/CVD są specyficzne dla produktu i kraju i to one okresowo zamieniają popularny alternatywny kierunek pochodzenia w obciążenie. UFLPA nie jest wcale cłem: tworzy wzruszalne domniemanie, że niektóre towary są wytwarzane z użyciem pracy przymusowej, przenosząc ciężar dowodu na importera i wstrzymując przesyłki tam, gdzie stawki celne nigdy by tego nie zrobiły.
Dwie cechy są powszechnie pomijane. Po pierwsze, instrumenty się kumulują. Moduł może jednocześnie podlegać cłu ochronnemu, depozytowi gotówkowemu AD/CVD, cłom z Sekcji 301 na wkłady oraz ryzyku zatrzymania w ramach UFLPA, więc jego koszt dostarczenia jest sumą kilku reżimów, a nie jedną liczbą. Po drugie, co ważniejsze dla planowania mocy produkcyjnych: żaden z nich nie celuje w wiążące ograniczenie. Celują w widoczny etap. Montaż jest widoczny i łatwy do przeniesienia, więc montaż się przenosi. Ogniwa nie są ani jednym, ani drugim, więc ogniwa zostają.
Czytana w ten sposób dekada działań handlowych dała jeden wyraźny rezultat: zmieniła, gdzie odbywa się ostatni etap, a nie kto produkuje wkład, bez którego ten etap nie może istnieć.
Co zmienił IRA, a czego nie zmienił
Ustawa o redukcji inflacji zmieniła ekonomikę montażu w Stanach Zjednoczonych w sposób, jakiego nie dokonało żadne cło. Jej ulga na zaawansowaną produkcję wypłaca się za wat kwalifikującej się produkcji i jest skonstruowana tak, że ulgę na moduł znacznie łatwiej uzyskać niż ulgę na ogniwo, ponieważ pełna ulga łańcuchowa wymaga krajowej produkcji ogniw, która w większości jeszcze nie istnieje. Ten jeden szczegół konstrukcyjny wyjaśnia kształt późniejszej rozbudowy.
Moce montażowe modułów w USA znacznie wzrosły i są obecnie prawdziwą częścią obrazu dostaw, a nie błędem zaokrąglenia. Krajowe moce produkcyjne ogniw nie wzrosły w tym samym tempie i pozostają wąskim gardłem z powodów już opisanych: kapitałochłonności, trudności procesu, dłuższej krzywej rozruchu i znacznie mniejszej puli osób, które faktycznie prowadziły fabrykę ogniw. Linia modułów może zostać pozwolona, zainstalowana i produkować w ciągu roku. Fabryka ogniw to zupełnie inna kategoria projektu.
Rezultatem jest konkretna i nieco niezręczna sytuacja, która definiuje obecny rynek amerykański. Amerykańscy monterzy potrzebują ogniw. Ogniwa w większości wciąż pochodzą z Azji. Ramy polityki nagradzają montaż krajowy, a na wyższych poziomach nagradzają krajową produkcję ogniw, ale środkowy etap — niezawodne, wykwalifikowane, konkurencyjne kosztowo dostawy ogniw dla amerykańskiej linii modułów — jest dokładnie tam, gdzie rynek jest najciaśniejszy. Każdy, kto modeluje amerykańską fabrykę modułów, powinien traktować zaopatrzenie w ogniwa jako główne ryzyko w planie, a nie jako dodatek do decyzji o sprzęcie.
Import czy budowa: dwie realne pozycje
Odsuń na bok szum polityczny: firma, która potrzebuje modułów, ma dwie pozycje. Może kupować gotowe moduły, w którym to przypadku jej ekspozycją jest klasyfikacja taryfowa, dokumentacja pochodzenia, fracht i kapitał obrotowy uwięziony w kontenerze, który może stać w porcie. Albo może zbudować linię modułów i kupować ogniwa, w którym to przypadku jej ekspozycją jest dostawa ogniw, jej kapitał trafia w sprzęt i budynek, a ona zyskuje kontrolę nad czasem realizacji, listą materiałów, dyspozycją jakościową i zdolnością odpowiedzi klientowi pytającemu o konkretną technologię ogniw.
To różne biznesy, a drugi nie jest droższą wersją pierwszego. Kupowanie modułów to problem handlowy i logistyczny z cienką marżą i szybkim wyjściem, podczas gdy budowa linii to problem produkcyjny z zobowiązaniem kapitałowym, krzywą uczenia się i trwałym aktywem na końcu. Tabela przedstawia różnice strukturalne i celowo nie zawiera liczb, ponieważ liczby zależą od zakresu, technologii i roku.
| Czynnik | Kup gotowe moduły | Zbuduj linię z importowanymi ogniwami |
|---|---|---|
| Kapitał | Tylko kapitał obrotowy, głównie zapasy | Sprzęt, wyposażenie, media i szkolenia, zaangażowane przed przychodem |
| Pierwsza produkcja na sprzedaż | Tygodnie, ustalone przez wysyłkę i cło | Miesiące, ustalone przez czas realizacji, instalację i kwalifikację |
| Główne ryzyko dostaw | Klasyfikacja taryfowa, dokumenty pochodzenia, zatrzymanie, opóźnienie portowe | Dostępność ogniw, spójność ogniw, warunki cenowe ogniw |
| Ekspozycja polityczna | Bezpośrednia: jedno zamówienie zmienia koszt dostarczenia | Pośrednia: polityka zmienia cenę ogniw i kwalifikowalność do ulg |
| Marża | Spread odsprzedaży, cienki i podatny na kompresję | Koszt konwersji versus cena modułu, koszt stały pochłaniany przez wolumen |
| Kontrola produktu | Cokolwiek dostawca produkuje i magazynuje | Format ogniw, szyny zbiorcze, szkło, enkapsulant i folia tylna wybrane przez ciebie |
| Koszt wyjścia | Niskie | Wysoki, sprzęt jest specyficzny, a odsprzedaż częściowa |
| Najlepsze dopasowanie | Dystrybutorzy, wykonawcy EPC i deweloperzy z popytem, ale bez planu posiadania fabryki | Nabywcy z wymogiem dotyczącym zawartości lokalnej, popytem własnym lub rynkiem, gdzie czas realizacji i kontrola specyfikacji biją najniższą cenę jednostkową |
Zauważ, czego tabela odmawia powiedzenia. Nie mówi, że budowa jest lepsza, ponieważ dla dystrybutora bez zdolności inżynieryjnych wyraźnie nie jest, i nie mówi, że import jest gorszy, ponieważ import jest właściwy dla większości firm potrzebujących modułów. To dwa profile ryzyka; wybór powinien wynikać z ryzyka, którym jesteś w stanie zarządzać.
Dla firmy, która decyduje się budować, a nie importować gotowe moduły, stringer to miejsce, w którym format ogniwa zamienia się w realną decyzję sprzętową.
Argumenty za lokalną linią z importowanymi ogniwami
Budowa linii modułów i kupowanie ogniw to obecnie główny nurt strategii, a nie obejście problemu, ze względu na asymetrię, do której ten artykuł wciąż powraca. Kroki nagradzane przez politykę to kroki, które firma faktycznie może zbudować. Montaż modułów jest dostępny: linię od 5 MW do 600 MW można zaprojektować jako półautomatyczną lub w pełni automatyczną, proces jest dobrze udokumentowany, a ekosystem sprzętowy dojrzały. Produkcja ogniw nie jest dostępna w tej samej skali ani w tym samym czasie dla większości nowych uczestników rynku.
Linia zmienia to, co możesz zaoferować. Montażyści sami wybierają własną listę materiałów, więc mogą produkować pod konkretną technologię ogniw, szkło, enkapsulant, ramę i klasę mocową, a decyzje jakościowe trzymają we własnych rękach, zamiast przyjmować to, co przyjdzie. Na rynku z wymogiem dotyczącym zawartości lokalnej ta kontrola jest produktem; na rynku z długimi i nieprzewidywalnymi czasami dostaw importowych jest argumentem sprzedażowym.
Wersja istotna dla kupującego: importowanie modułów oznacza, że łańcuch dostaw decyduje za ciebie, w procesie politycznym, w którym nie masz głosu. Budowa linii z importowanymi ogniwami nie usuwa zależności, ale przenosi ją na jeden wkład, który możesz zakontraktować, zakwalifikować, pozyskiwać z dwóch źródeł i utrzymywać zapas, podczas gdy wszystko poniżej ogniwa — lutowanie, układanie, laminowanie, ramowanie, testy i gwarancja — staje się twoje.
Aby zobaczyć, co wiąże się z tym zobowiązaniem, zanim je wycenisz, zacznij od dziesięcioetapowy proces produkcji paneli słonecznych dla sekwencji stacji, a następnie przeczytaj Praktyczną konsekwencją jest to, że montaż modułów podąża za polityką, kosztami frachtu i dostępnością siły roboczej, podczas gdy produkcja ogniw podąża za kapitałem, łańcuchami dostaw i wiedzą procesową. Przenieś barierę celną, a montaż przeniesie się w ciągu kilku lat; zdolność produkcyjna ogniw pod nim nie ruszy się wcale.. Do planowania kapitałowego koszt według zakresów wydajności oraz rozbicie kosztów zakładu obejmują zakres i infrastrukturę, podczas gdy co wpływa na cenę maszyny wyjaśnia, dlaczego dwie oferty na tę samą moc znamionową się różnią. Jeśli decyzja jest wciąż otwarta, zakładaniu firmy produkującej panele słoneczne prowadzi przez sekwencję od rynku do uruchomienia.
Co kupujący powinien umieścić w specyfikacji
Jeśli strategią jest linia modułów zasilana importowanymi ogniwami, specyfikacja musi odzwierciedlać, że ogniwo jest zmienną, której nie kontrolujesz. Stringer to miejsce, gdzie ma to największe znaczenie, ponieważ format ogniwa, liczba szyn zbiorczych i technologia ogniw decydują o tym, czy maszyna może przetwarzać to, co faktycznie możesz kupić. Linia zaprojektowana pod jedną generację ogniw i jeden układ szyn zbiorczych nie może być tanio przekierowana na inne źródło, gdy rynek się zmieni, więc kryteria wyboru tabbera i stringera zasługują na więcej uwagi niż specyfikacja laminatora w większości pierwszych projektów, nawet jeśli to laminator wyznacza tempo linii.
Projektuj pod dostawy ogniw, których spodziewasz się za trzy lata, a nie pod te, które możesz kupić w tym miesiącu. Wszystko poniżej lutowania jest bardziej wyrozumiałe na zmianę dostawcy ogniw niż samo lutowanie, więc stringer odpowiada za większość twojej przyszłej elastyczności. Tam, gdzie sama technologia ogniw jest kwestionowana, różnica między architekturami TOPCon i back-contact backside jest warta zrozumienia przed zamówieniem maszyny, a nie po.
Traktuj dokumentację i dostęp do rynku również jako część specyfikacji. Jeśli moduły, które budujesz, będą sprzedawane na rynek z zasadami pochodzenia lub zawartości lokalnej, sprzęt, zapisy procesowe i układ fabryki muszą wspierać dowody, których będzie się od ciebie wymagać. Uwagi dotyczące certyfikacji CE i zgodności eksportowej obejmują tę stronę linii zbudowanej, by obsługiwać rynek zależny od importu.
Najczęściej zadawane pytania
Skąd Stany Zjednoczone pozyskują swoje panele słoneczne?
Głównie z Azji, przy czym Azja Południowo-Wschodnia dostarcza największą część importowanych modułów, a następnie Indie, Korea Południowa i inni ugruntowani producenci. Rosnący wolumen jest również montowany w Stanach Zjednoczonych, ale większość tych modułów wykorzystuje importowane ogniwa. Udziały poszczególnych krajów zmieniają się z roku na rok i należy je potwierdzić na podstawie aktualnych danych US Customs and Census.
Z których krajów USA importowały panele słoneczne w 2025 roku?
Kraje Azji Południowo-Wschodniej — Wietnam, Malezja, Tajlandia i Kambodża — odpowiadały za największą część, przy czym Indie i Korea Południowa również były znaczące. Dokładny ranking w dowolnym miesiącu zależy od tego, które nakazy celne i zatrzymania były aktywne, więc wiarygodnym źródłem są publikowane statystyki handlowe, a nie jakiekolwiek podsumowanie. Kierunek należy uznawać za wiarygodny, a wartości procentowe za coś do zweryfikowania.
Dlaczego Azja Południowo-Wschodnia stała się największym źródłem?
Ponieważ chińscy producenci ogniw i modułów zbudowali tam zakłady montażowe, aby obsługiwać rynek amerykański spoza bezpośredniego obwodu ceł na Chiny, oraz ponieważ montaż modułów jest najłatwiejszym krokiem w łańcuchu do replikacji za granicą. Sprzęt jest standaryzowany, proces jest zrozumiały, a zakład można uruchomić w ciągu miesięcy. Zdolności produkcyjne ogniw nie przeniosły się wraz z nim, dlatego zmiana przesunęła mapę, nie zmieniając zależności.
Czy cła i środki handlowe zmniejszyły zależność USA od importu?
Nie w sposób, w jaki miały to zrobić. Zmieniły trasy, koszty i dokumentację oraz uczyniły import droższym i bardziej złożonym, ale zdolności produkcyjne przeniosły się do następnego kraju, zamiast wrócić do domu. Zależność od importowanych ogniw zasadniczo się nie zmieniła, ponieważ żaden instrument celny nie rozwiązuje problemu kapitałochłonności i trudności procesowych, które utrzymują produkcję ogniw w stanie skoncentrowania.
Skąd amerykańscy montażyści modułów pozyskują swoje ogniwa?
Głównie z Azji, od niewielkiej liczby dużych producentów, ponieważ globalne zdolności produkcyjne ogniw są znacznie bardziej skoncentrowane niż zdolności produkcyjne modułów. To jest wiążące ograniczenie dla amerykańskiej rozbudowy: zdolności montażowe można dodać szybko, a zdolności produkcyjnych ogniw nie. Amerykański zakład modułów powinien traktować zaopatrzenie w ogniwa jako podstawowe ryzyko dostaw, zabezpieczone umową i zakwalifikowane u więcej niż jednego dostawcy.
Czy taniej jest importować moduły, czy zbudować linię modułów?
Nie porównuje się ich pod względem ceny jednostkowej, ponieważ kupują różne rzeczy. Import jest tańszy kapitałowo i znacznie szybszy na start, i jest właściwą odpowiedzią dla większości dystrybutorów i firm EPC. Budowa linii kosztuje więcej z góry i wymaga miesięcy na kwalifikację, ale zamienia nieprzewidywalny koszt dostarczenia w kontrolowany koszt konwersji. Istotne pytanie brzmi: którym ryzykiem twoja firma jest w stanie zarządzać.
Czy budowa linii modułów usuwa ryzyko łańcucha dostaw?
Nie, to przenosi je. Wymieniasz ekspozycję na klasyfikację taryfową, dokumentację pochodzenia i opóźnienie portowe na ekspozycję na dostępność ogniw i cenę ogniw. Zaletą jest to, że dostawy ogniw są pojedynczym nakładem, który można zakontraktować i zakwalifikować u różnych dostawców, podczas gdy polityka handlowa nie jest czymś, na co nabywca może wpływać. To korzystna wymiana dla wielu producentów, ale jest to wymiana, a nie eliminacja.
Jaka moc czyni linię modułów wartą budowy?
Zależy to od rynku, któremu służysz, a nie od stałego progu, ale praktyczny zakres wejścia wynosi od 5 MW dla linii półautomatycznej obsługującej rynek regionalny do 600 MW dla linii w pełni automatycznej, a specyfikacja zmienia się istotnie w tym zakresie. Poniżej pewnego wolumenu koszty stałe są trudne do pokrycia; powyżej niego warunki dostaw ogniw stają się dominującym pytaniem handlowym, a nie samo wyposażenie.
Ooitech buduje linie produkcyjne modułów od 5 MW do 600 MW, od półautomatycznych po w pełni automatyczne, wraz z częścią łańcucha wyposażenia do ogniw, i współpracuje z nabywcami decydującymi między importem produktu a jego wytwarzaniem. Tam, gdzie dostawy ogniw są otwartym pytaniem, rozmowę należy rozpocząć od formatu ogniw i rynku docelowego, a nie od listy maszyn.
Dalsza lektura i dane kontekstowe
Publiczne materiały referencyjne na ten temat, opublikowane przez organizacje, które utrzymują branżową mapę drogową technologii i dane rynkowe: