Odpowiedzialność redakcyjna za ten artykuł spoczywa na Wuhan Ooi Photoelectric Technology Co., Ltd. Napisane i zweryfikowane przez zespół redakcyjny Ooitech. Zobacz naszą politykę redakcyjną dotyczącą tego, jak piszemy, gdzie wykorzystywane są narzędzia AI oraz jak zgłosić prośbę o korektę.
Dlaczego tak wiele firm solarnych bankrutuje?
Spis treści
Firmy solarne nie upadają z jednego powodu, upadają z powodów, które zależą całkowicie od tego, w której części branży działają — a wrzucanie ich wszystkich do jednego worka sprawia, że wskaźnik upadłości wygląda tajemniczo, choć taki nie jest. Instalator, dystrybutor i producent ogniw prowadzą trzy różne biznesy o trzech różnych mechanizmach upadku. Tylko jeden z nich w istotny sposób dotyczy produkcji. Ten artykuł je rozdziela, wyjaśnia, co faktycznie zabija każdy typ, a następnie wyciąga wnioski, co ten wzorzec oznacza dla każdego, kto rozważa budowę linii produkcyjnej teraz.
Trzy biznesy pod jedną nazwą
Słowo “firma solarna” obejmuje biznesy, które operacyjnie nie mają ze sobą prawie nic wspólnego. Traktowanie ich wskaźnika upadłości jako jednej statystyki to pierwszy błąd.
| Model biznesowy | Co robi | Typowy mechanizm upadku | Wczesny sygnał ostrzegawczy |
|---|---|---|---|
| Instalator lub EPC | Sprzedaje i instaluje systemy | Zaciskanie kapitału obrotowego: długie należności, cienka marża, lista płac i pojazdy utrzymywane przez sezonowy biznes | Rosnące przychody przy spadającej gotówce; dłuższe dni na ściągnięcie należności |
| Dystrybutor | Przechowuje i przemieszcza zapasy | Dewaluacja zapasów, gdy ceny spadają, plus ekspozycja kredytowa wobec instalatorów, którzy upadają | Rotacja zapasów zwalnia, podczas gdy cena za jednostkę spada |
| Producent | Produkuje ogniwa lub moduły | Moce zbudowane przed popytem; spadek cen wyprzedzający redukcję kosztów; wydajność, która nigdy nie osiąga docelowego poziomu | Spadające wykorzystanie mocy przy stałej obsłudze długu |
Zauważ, że tylko trzecia linia to problem produkcyjny. Pierwsze dwie to problemy finansowania i popytu ubrane w techniczne szaty. Warto tę różnicę zapamiętać, ponieważ rada, która pomaga jednemu, jest bezużyteczna dla drugiego.
Dlaczego instalatorzy i dystrybutorzy upadają
Biznes instalacji mieszkaniowych i komercyjnych nie jest biznesem o wysokiej marży i nie jest biznesem o przewidywalnym popycie. Ma trzy strukturalne słabości, które się nawzajem wzmacniają.
Popyt zmienia się wraz z kosztem pieniądza. Dla większości klientów system solarny to zakup o długim okresie zwrotu, a arytmetyka zwrotu jest wrażliwa na stopy procentowe i na cenę energii elektrycznej, którą zastępuje. Gdy finansowanie staje się drogie, lej sprzedaży szybko się zwęża, a to właśnie wtedy firma utrzymująca listę płac i pojazdy potrzebuje, żeby tak się nie stało.
Warunki płatności działają w złym kierunku. Instalator płaci za sprzęt i robociznę, zanim klient zapłaci w całości, a często zanim zakończone zostanie przyłączenie do sieci. Wzrost pochłania gotówkę, zamiast ją generować, co oznacza, że rosnący instalator często jest bliżej niewypłacalności niż taki o stałej skali.
Polityka to czynnik popytu, a nie warunek tła. Zmiany w rozliczaniu net metering, programach zachęt lub zasadach pozwoleń mogą przesunąć rynek adresowalny w ciągu jednego kwartału. Firmy, które skalowały się pod stare zasady, nie kurczą się w tym samym tempie.
Dystrybutorzy znajdują się poniżej tego wszystkiego i to dziedziczą. Przechowują zapasy, których wartość spada, gdy je trzymają — ceny modułów spadają niemal nieprzerwanie — i udzielają kredytu instalatorom, którzy mogą nie przetrwać. Gdy duży instalator upada, strata spada na dystrybutora.
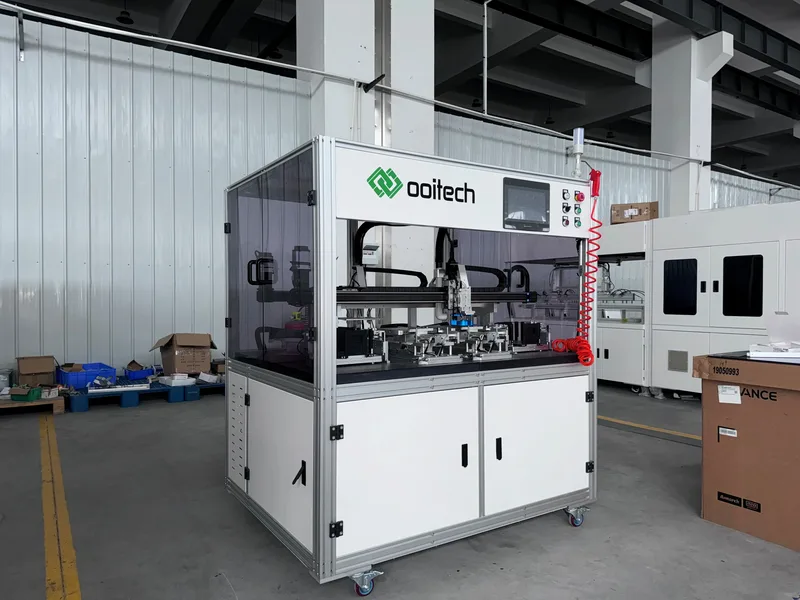
Ryzyka zmieniają się, gdy firma posiada maszyny takie jak ta, gdzie o przetrwaniu decydują stałe moce, osiąganie wydajności i wykorzystanie mocy.
Dlaczego producenci upadają — i ta część jest inna
Upadek produkcji ma własną logikę. Branża jest kapitałochłonna, cykliczna, narażona na politykę i charakteryzuje się spadającymi cenami. Każdy z tych czynników jest do opanowania osobno; razem karzą każdego, kto źle wyczuje czas.
- Moce zbudowane przed popytem. Zlecenie, budowa, instalacja i rozruch linii produkcyjnej zajmują czas. Jeśli wszyscy decydują się na ekspansję w tym samym momencie — co jest dokładnie tym, do czego zachęca dobry rok — moce pojawiają się razem, a cena załamuje się, zanim zostaną spłacone.
- Spadek cen wyprzedzający redukcję kosztów. Ceny modułów i ogniw spadają co roku. Producent, który nie potrafi obniżać kosztów szybciej niż rynek obniża ceny, biegnie na bieżni, która w końcu go wyprzedzi. O przetrwaniu decyduje pozycja kosztowa, a nie przywództwo technologiczne.
- Wydajność, która nigdy nie osiąga docelowego poziomu. Nowa linia nie startuje z zakładaną wydajnością. Luka między uruchomieniem a dojrzałą wydajnością to miejsce, w którym faktycznie wydawana jest duża część całej inwestycji, i jest ona niewidoczna w ofercie na sprzęt. To najczęstszy powód, dla którego technicznie udana linia ponosi porażkę komercyjną.
- Koncentracja klientów. Producent z dwoma dużymi klientami to nie firma z bazą klientów, to firma z dwiema zależnościami. Gdy jeden renegocjuje lub odchodzi, koszty stałe pozostają.
- Certyfikacja i dostęp do rynku. Linia, która nie może dostarczać na rynek docelowy, to linia bez rynku. Kwestia certyfikacji i zgodności eksportowej to wymóg komercyjny, a nie papierologia.
Czy branża faktycznie przeżywa trudności?
Szczera odpowiedź brzmi: branża zawsze gdzieś przeżywa trudności, ponieważ jest strukturalnie cykliczna. Popyt rośnie w długim terminie, ale moce rosną skokowo, a niedopasowanie między skokową krzywą podaży a gładką krzywą popytu powoduje regularny cykl kompresji marż, po którym następuje konsolidacja.
To, co jest naprawdę inne w obecnym okresie, to tempo przejścia technologicznego. Branża przeszła od multi do mono, potem do PERC, następnie do TOPCon, a teraz zmierza w kierunku rozwiązań back-contact. Każde przejście nagradza tego, kto pierwszy osiągnie wydajność, i karze każdego, kto trzyma moce w technologii odchodzącej. Nasze notatki na temat mapy drogowej back-contact oraz co zmienia się strukturalnie między TOPCon i BC obejmują techniczną stronę tej zmiany.
Okres przejściowy to najbardziej niebezpieczny czas dla producenta i najbardziej niebezpieczny czas dla nabywcy sprzętu, ponieważ specyfikacja, która jest właściwa dzisiaj, za trzy lata może być tą wychodzącą. Z tego samego powodu jest to także najlepszy czas na budowę linii — jeśli zbudujesz ją pod format, który nadchodzi, a nie pod ten, który odchodzi.
Co sprawia, że firma produkcyjna jest w stanie przetrwać
Przyjrzenie się temu, kto przetrwa, a nie temu, kto upada, daje jaśniejszy zestaw reguł. Osoby, które przetrwają, zwykle mają cztery wspólne cechy.
- Dyscyplina w zakresie mocy produkcyjnych. Rozwijają się w oparciu o potwierdzony popyt, a nie prognozę, i akceptują utratę wolumenu w okresie boomu, aby uniknąć jego utrzymywania w czasie dekoniunktury.
- Pozycja kosztowa, której mogą bronić. Zwykle kombinacja skali, wydajności i lokalizacji łańcucha dostaw, a nie pojedyncza przewaga.
- Konwersja gotówki, która działa. Inkaso następuje szybciej niż płatności, co dla producenta oznacza warunki zaliczkowe przy zamówieniach i zdyscyplinowaną politykę kredytową wobec klientów.
- Elastyczność sprzętu. Linie zaprojektowane do obsługi więcej niż jednego formatu lub technologii ogniw przetrwają przejście; linie zaprojektowane dokładnie pod jeden format, w najniższej możliwej cenie, nie przetrwają.
Ten ostatni punkt jest tym, który widzimy najbardziej bezpośrednio, ponieważ rozstrzyga się w momencie zakupu. Linia kupiona, aby produkować dokładnie dzisiejszy produkt w dzisiejszej cenie, jest zakładem, że nic się nie zmieni. Nasz przewodnik po zakładaniu biznesu modułowego oraz analiza ile kosztują linie przy różnych mocach produkcyjnych sprowadzają się do tego samego pytania: co ta konfiguracja pozwoli ci produkować za trzy lata?
Co to oznacza, jeśli planujesz budowę teraz
Wysoki wskaźnik upadłości w branży nie jest powodem, by jej unikać, ale jest powodem, by precyzyjnie określić, przed czym się zabezpieczasz. Powyższy wzorzec przekłada się na krótką listę rzeczy do ustalenia przed zaangażowaniem kapitału.
- Modeluj cenę na koniec budowy, a nie dzisiejszą. Jeśli twój biznesplan działa tylko przy cenie modułu obowiązującej w momencie podpisywania umowy na sprzęt, to nie działa, ponieważ zanim linia zacznie produkować, ta cena się zmieni. Zbuduj biznesplan na niższej cenie i realistycznym rozruchu.
- Rozstrzygnij kwestię formatu świadomie. Zakup linii zaprojektowanej dokładnie pod jeden format ogniw jest tańszy dzisiaj i bardziej kruchy później. Zapytaj, co jeszcze te same stanowiska mogą obsłużyć i ile kosztuje przezbrojenie.
- Sfinansuj rozruch, nie tylko sprzęt. Uruchomienie i dojrzała wydajność dzieli wiele miesięcy, a tę lukę pokrywa się materiałami i robocizną bez produkcji. To realna pozycja w budżecie, a nie rezerwa.
- Ustal dostęp do rynku przed zamówieniem. Certyfikacja jest warunkiem wysyłki i wymaga czasu. Wymagania dotyczące zgodności eksportowej należy zrozumieć przed zamrożeniem specyfikacji sprzętu, a nie po.
- Miej klienta, zanim będziesz mieć fabrykę. Potwierdzony popyt jest tym, co odróżnia producenta, który przetrwa spadek koniunktury, od tego, który tego nie zrobi.
Znaczenie tego polega na tym, że mechanizmy upadłości są znane z góry. Prawie nikt w tej branży nie upada z powodu niespodzianki, której nie mógł przewidzieć. Upadają, ponieważ moce produkcyjne zostały zaangażowane w oparciu o cenę, która się nie utrzymała, albo ponieważ brakowało gotówki na osiągnięcie dojrzałej wydajności, albo ponieważ linia mogła produkować tylko produkt, który był modny trzy lata wcześniej. Wszystkie trzy to decyzje i wszystkie trzy można podjąć inaczej.
Najczęściej zadawane pytania
Dlaczego tak wiele firm solarnych bankrutuje?
W przypadku instalatorów i dystrybutorów przyczyną są zwykle finanse: niskie marże, długie terminy płatności, zapasy tracące na wartości i popyt zależny od stóp procentowych oraz polityki. W przypadku producentów jest to zwykle kwestia wyczucia czasu: moce produkcyjne zbudowane przed popytem, ceny spadające szybciej niż koszty i rozruch wydajności, który pochłonął więcej kapitału, niż planowano. To różne problemy, które są raportowane jako jedna statystyka branżowa.
Czy branża solarna obecnie przeżywa trudności?
Zawsze gdzieś przeżywa trudności, ponieważ moce produkcyjne są dodawane dużymi krokami, podczas gdy popyt rośnie płynniej. Ta niezgodność powoduje regularny cykl kompresji marż i konsolidacji. To, co czyni obecny okres trudniejszym, to tempo przejścia technologicznego, które karze każdego, kto utrzymuje moce produkcyjne w technologii wychodzącej.
Czy produkcja paneli fotowoltaicznych jest rentowna?
Może być, ale marża jest niska i zależy od pozycji kosztowej, a nie od ceny. Rentowność wynika z dobrego zakupu ogniw, wysokiego wykorzystania mocy, utrzymywania wysokiej wydajności i szybkiej konwersji gotówki. Fabryka dobrze wyposażona, ale pracująca przy niskim wykorzystaniu mocy lub niskiej wydajności, nie jest rentowną fabryką, niezależnie od tego, jak dobre są maszyny.
Jakie jest największe ryzyko przy zakładaniu fabryki modułów?
Większość debiutantów nie docenia kapitału obrotowego, a nie sprzętu. Ogniwa, enkapsulant, szkło i taśmę trzeba kupić, zanim sprzeda się pierwszy moduł, a klienci płacą na warunkach kredytowych. Fabryka w pełni wyposażona i bez gotówki to częsta i całkowicie możliwa do uniknięcia porażka.
Ile czasu zajmuje osiągnięcie pełnej wydajności na nowej linii?
Dłużej niż trwa uruchomienie, i jest to pozycja najczęściej niedoszacowana w biznesplanie. Wydajność rośnie, gdy operatorzy uczą się procesu, gdy sygnatury defektów stają się rozpoznawalne, a profile lutowania i laminowania są dostrajane do faktycznie używanych ogniw i materiałów. Zaplanuj na ten okres wyraźny budżet.
Czy zakup tańszego sprzętu zmniejsza ryzyko?
Zmniejsza kapitał narażony na ryzyko i często zwiększa ryzyko operacyjne, ponieważ tańszy sprzęt zwykle oznacza mniejszy margines procesowy, wolniejsze przezbrojenia między formatami i większą zależność od umiejętności operatora. Istotne pytanie to nie cena zakupu, lecz koszt na dobry moduł w całym okresie eksploatacji linii.
Dalsza lektura i dane kontekstowe
Publiczne materiały referencyjne na ten temat, opublikowane przez organizacje, które utrzymują branżową mapę drogową technologii i dane rynkowe: